Louer un box de stockage à Caen pour y déposer des meubles, du matériel électronique ou des objets de valeur suppose une certitude : vos biens seront protégés en cas de vol, d’incendie ou de dégât des eaux. Les offres commerciales affichent souvent la mention « assurance incluse », mais cette formule recouvre des réalités très variables. Entre un plafond d’indemnisation trop bas, une franchise élevée ou une exclusion ignorée, l’écart entre la couverture annoncée et la couverture réelle peut coûter cher.
Avant de signer, vous avez tout intérêt à décortiquer les garanties proposées, à comparer les plafonds et à repérer les clauses qui pourraient priver vos biens d’indemnisation. Cet article vous guide étape par étape pour vérifier, exiger ou refuser les éléments contractuels qui déterminent la protection réelle de vos affaires.
Réponse directe : Pour protéger des biens de valeur dans un box à Caen, vérifiez quatre points avant de signer : la liste précise des garanties (incendie, vol, dégâts des eaux, catastrophes naturelles), le plafond d’indemnisation global et par bien, le montant de la franchise, et les exclusions concernant les biens non déclarés ou mal justifiés.
Les points à contrôler avant de signer votre contrat de box
- Vérifier que les garanties couvrent les risques réels : vol, incendie, dégât des eaux, catastrophes naturelles.
- Comparer le plafond d’indemnisation global avec la valeur totale de vos biens.
- Identifier le montant de la franchise restant à votre charge.
- Repérer les exclusions, notamment pour les objets de valeur non déclarés.
- Décider si l’assurance incluse suffit ou si une couverture séparée est préférable.
Pourquoi une assurance est indispensable pour un box de stockage
Lorsque vous louez un box, vous confiez vos biens à un espace sécurisé, mais vous en restez juridiquement responsable. Le gestionnaire du site met à disposition un local ; il ne garantit pas automatiquement le contenu que vous y stockez. En cas de sinistre, aucun dédommagement ne vous sera versé sans une assurance couvrant précisément ces biens.
Le Code civil pose un principe général selon lequel chacun répond des choses placées sous sa garde, principe rappelé par l’article 1242 du Code civil sur la responsabilité du fait des choses. Pour un box, cela signifie que si vos biens causent un dommage, votre responsabilité peut être engagée, mais aussi que la perte de ces biens reste à votre charge si rien n’a été prévu contractuellement.
Les risques concrets dans un centre de stockage sont réels : départ de feu dans un box voisin, infiltration d’eau après un épisode pluvieux, tentative d’effraction, dégâts liés à un événement climatique. Sans couverture adaptée, la perte financière peut atteindre plusieurs milliers d’euros, surtout si vous entreposez du matériel professionnel, du mobilier ancien ou des équipements électroniques.
Assurance habitation et box de stockage : Un contrat multirisques habitation couvre en priorité les biens situés dans votre logement et certaines dépendances. Selon la fiche officielle sur l’assurance habitation du ministère de l’Économie, les garanties MRH visent les dommages affectant les biens de l’assuré, mais l’extension aux biens entreposés hors domicile dépend des clauses de votre contrat. Il faut donc vérifier auprès de votre assureur si vos affaires stockées dans un box sont réellement couvertes.
À Caen, plusieurs exploitants locaux proposent des box avec assurance incluse. L’agence RESOTAINER à Caen-Giberville, par exemple, présente des formules associées à une couverture ; comme pour toute offre de ce type, il reste indispensable d’examiner les conditions précises avant de signer.
Quelles garanties vérifier avant de signer un contrat de location ?
Une assurance incluse n’a de valeur que si elle correspond au contenu réel de votre box. Il faut donc examiner trois éléments distincts : la liste des garanties, le plafond d’indemnisation et le montant de la franchise. Ces trois paramètres déterminent le montant que vous recevrez effectivement en cas de sinistre.
Les garanties de base à exiger
Les garanties incendie, vol, dégât des eaux et catastrophes naturelles constituent le socle attendu. L’Institut National de la Consommation rappelle, dans sa fiche sur le contrat d’assurance multirisques habitation, que les contrats habitation standards distinguent les biens couverts et les exclusions. Pour un box, la logique est similaire : vérifiez noir sur blanc la présence de chaque garantie et ne vous contentez pas d’une mention générale type « tous risques ».
Plafond d’indemnisation et franchise
Le plafond correspond au montant maximal versé par l’assureur en cas de sinistre. Il peut être global (par exemple pour l’ensemble du contenu) ou appliqué par catégorie de biens. La franchise, elle, représente la somme qui reste à votre charge : si elle s’élève à plusieurs centaines d’euros, un sinistre modeste ne donnera lieu à aucun versement réel.
| Critère | Ce qu’il faut vérifier | Risque si négligé |
|---|---|---|
| Garanties incluses | Incendie, vol, dégât des eaux, catastrophes naturelles | Sinistre non couvert, aucune indemnisation |
| Plafond global | Montant total par sinistre | Indemnisation inférieure à la valeur réelle |
| Plafond par bien | Limite par objet, surtout pour l’électronique ou le mobilier de valeur | Perte partielle non remboursée |
| Franchise | Somme restant à votre charge | Petits sinistres non indemnisés |
| Déclaration de valeur | Modalités et justificatifs requis | Refus d’indemnisation pour sous-déclaration |
Un exemple concret illustre l’importance de cette lecture croisée : deux contrats peuvent afficher la même prime mensuelle, mais présenter des plafonds très différents. Un contrat limitant à quelques milliers d’euros l’indemnisation globale ne protégera pas efficacement un box contenant des biens dont la valeur dépasse ce seuil. De même, une franchise supérieure au montant d’un vol courant rend la garantie quasiment inopérante pour les petits sinistres.
Attention au plafond par bien : Un plafond global confortable peut masquer une limite stricte par objet (par exemple pour les équipements électroniques ou les bijoux). Si vous entreposez un bien unique dont la valeur dépasse ce sous-plafond, l’indemnisation sera plafonnée au niveau le plus bas, pas au niveau global.
Les exclusions de contrat qui surprennent la plupart des locataires
Les exclusions sont la zone d’ombre des contrats d’assurance de box. Elles ne figurent pas toujours en évidence dans la brochure commerciale, mais elles conditionnent directement votre droit à indemnisation. Les lire attentivement avant signature évite bien des déconvenues.
Les biens dits de valeur – espèces, bijoux, œuvres d’art, instruments de musique, matériel professionnel haut de gamme – figurent fréquemment dans les listes d’exclusions ou sont soumis à des conditions particulières. L’INC rappelle que les contrats d’assurance habitation excluent en principe certaines catégories comme les espèces, titres et valeurs ; les contrats dédiés aux box reprennent souvent une logique proche. Si vous n’avez pas déclaré ces biens au contrat, aucune indemnisation ne sera versée en cas de sinistre.
Les exclusions liées au comportement du locataire
La négligence constitue une cause fréquente de refus d’indemnisation. Un cadenas défaillant, un code partagé avec un tiers, un box laissé entrouvert : ces situations peuvent être interprétées comme un manquement à vos obligations contractuelles. Vérifiez quelles exigences de sécurité le contrat vous impose (type de cadenas, interdiction de céder l’accès, etc.).
La preuve de la valeur des biens
En cas de sinistre, l’assureur demande généralement une justification de la valeur déclarée. Sans facture, photo datée, expertise ou tout autre élément probant, l’indemnisation peut être réduite, voire refusée. Un téléviseur récent sans facture risque d’être indemnisé à sa valeur d’usage estimée, bien inférieure à son prix d’achat.
Cas pratique
Imaginons un locataire qui stocke dans son box un appareil photo professionnel d’une valeur de 3 500 € et un ordinateur portable à 2 000 €. Le contrat prévoit une garantie vol globale avec un plafond général satisfaisant, mais un sous-plafond de 1 500 € par bien pour l’électronique, et exige une déclaration préalable au-delà de 2 000 € par objet. Après un cambriolage, seule une partie de la valeur sera indemnisée : l’appareil photo, non déclaré individuellement, sera plafonné à 1 500 € et l’ordinateur à sa valeur contractuelle. La perte sèche atteint plusieurs milliers d’euros, alors qu’une déclaration en amont aurait permis d’éviter ce décalage. Ce scénario est illustratif et ne reflète pas un contrat réel.
Comment évaluer la valeur de vos biens et sécuriser votre déclaration
La qualité de votre déclaration conditionne directement le niveau d’indemnisation. Un inventaire sérieux, documenté et à jour est votre meilleur allié face à l’assureur en cas de sinistre.
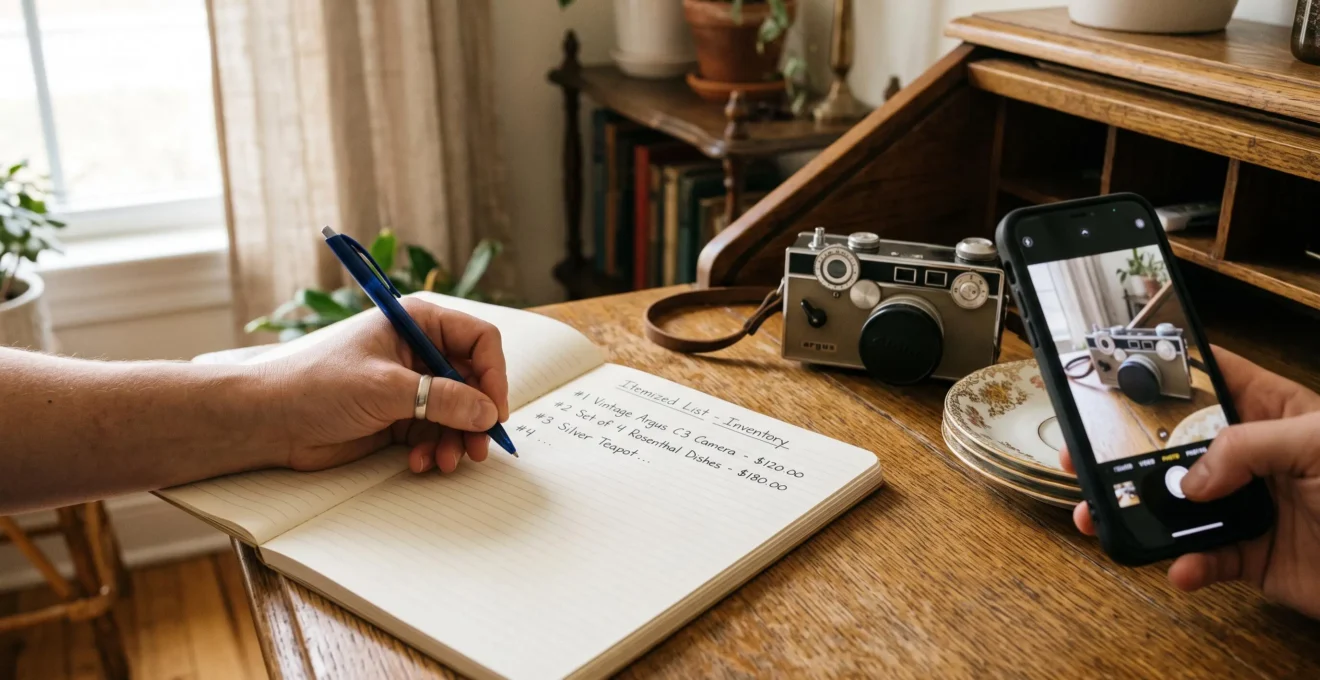
Commencez par dresser une liste écrite de chaque bien stocké, pièce par pièce. Pour chaque objet, notez une description précise, l’année d’achat approximative, la valeur estimée et la source de cette estimation (facture, prix d’achat, expertise). Les biens anciens ou hérités peuvent nécessiter une estimation professionnelle, surtout s’ils ont une valeur significative.
Assurance du loueur ou assurance séparée ?
L’assurance proposée par le gestionnaire du centre présente l’avantage de la simplicité : un seul interlocuteur, une adhésion immédiate, une tarification intégrée au loyer. Elle convient aux locataires qui stockent des biens courants, dont la valeur reste dans les plafonds standards. Pour des biens de valeur plus élevée, une couverture séparée – soit une extension de votre assurance habitation, soit un contrat dédié – peut offrir des plafonds plus adaptés. Vous pouvez consulter des ressources spécialisées sur l’assurance habitation pour un garde-meubles pour mieux comparer les options disponibles.
Comparer les deux approches aide à décider
- Souscription immédiate et simplifiée
- Un seul interlocuteur pour la location et l’assurance
- Souvent suffisante pour des biens courants
- Tarification lisible, intégrée au loyer
- Plafonds généralement plus élevés
- Possibilité d’ajouter des biens de valeur spécifiques
- Démarche plus longue et deux contrats à gérer
- Nécessite de vérifier la compatibilité avec l’assurance du loueur
Décider en fonction de la valeur stockée
- Biens courants dont la valeur totale reste dans le plafond du loueur :L’assurance incluse peut suffire, à condition de vérifier franchise et exclusions.
- Biens de valeur dépassant les sous-plafonds du contrat :Envisagez une extension de garantie ou une assurance dédiée, avec déclaration individuelle des objets concernés.
- Matériel professionnel ou objets uniques (œuvres, instruments) :Une assurance spécialisée reste souvent la seule solution offrant des plafonds adaptés et une expertise claire.
Avant toute signature, demandez une copie complète des conditions générales et particulières. Lisez les sections consacrées aux garanties, aux plafonds, aux franchises et aux exclusions. N’hésitez pas à poser des questions précises au gestionnaire : la qualité de ses réponses est déjà un indicateur du sérieux de l’offre.
Mon assurance habitation couvre-t-elle automatiquement les biens stockés dans un box ?
Non, pas automatiquement. L’assurance multirisques habitation protège d’abord les biens de votre logement et de ses dépendances. Pour les biens entreposés hors du domicile, il faut vérifier dans vos conditions particulières si une extension est prévue et dans quelles limites. Un échange écrit avec votre assureur permet de lever le doute.
Comment justifier la valeur de biens anciens sans facture ?
Plusieurs preuves sont acceptées : photos datées, estimations d’un expert, attestations d’achat, catalogues de vente comparables. Pour les objets de valeur significative, une expertise professionnelle avant stockage sécurise la déclaration et facilite l’indemnisation en cas de sinistre.
Que faire si l’assurance incluse paraît insuffisante ?
Vous pouvez demander une extension de garantie auprès du gestionnaire du box, souscrire une assurance séparée adaptée au stockage, ou négocier une extension de votre contrat habitation. Comparez les plafonds, les franchises et les biens couverts pour éviter une double facturation sur les mêmes risques.
En cas de refus d’indemnisation, quels recours sont possibles ?
Vous pouvez d’abord contester par écrit auprès de l’assureur en vous appuyant sur les clauses du contrat. En cas de désaccord persistant, le médiateur de l’assurance peut être saisi gratuitement. Les associations de consommateurs apportent également un appui pour analyser les motifs de refus.
Protéger des biens de valeur dans un box à Caen tient à une démarche structurée : identifier les garanties réellement incluses, mesurer plafonds et franchises, documenter la valeur de vos biens et choisir entre l’assurance du loueur et une couverture séparée. Les informations figurant dans cet article présentent le cadre général des contrats d’assurance liés au stockage ; elles ne remplacent pas la lecture attentive des conditions particulières de l’offre que vous envisagez, ni, le cas échéant, le conseil d’un professionnel de l’assurance.